Domain commerce-business.de kaufen?
Wir ziehen mit dem Projekt
commerce-business.de um.
Sind Sie am Kauf der Domain
commerce-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain commerce-business.de kaufen?
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
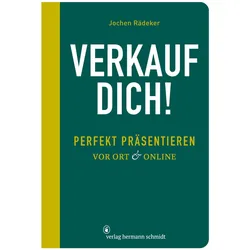
Verkauf dich!, Sachbücher von Jochen Rädeker"Verkauf dich!" von Jochen Rädeker bietet umfassendes Wissen über Präsentationstechniken, das auf den Erfahrungen eines der erfolgreichsten Kreativen Deutschlands basiert. Dieses Sachbuch ist nicht nur informativ, sondern auch unterhaltsam gestaltet, um Leser:innen auf eine Reise durch die Kunst des Präsentierens mitzunehmen. Es enthält wertvolle Praxistipps, Checklisten und Warnungen vor typischen Stolperfallen, die in der Welt der Präsentationen häufig auftreten. Der Autor widmet sich der entscheidenden Phase der Präsentation, in der sich der Erfolg oder Misserfolg in wenigen Minuten entscheidet. Leser:innen lernen, wie sie ihre Präsentationen optimal auf das Publikum abstimmen und mit Selbstvertrauen auftreten können. Dieses Buch ist ein unverzichtbarer Begleiter für alle, die ihre Präsentationsfähigkeiten verbessern und ihre Botschaften überzeugend vermitteln möchten.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren? Welche Rolle spielt die Gewinnermittlung bei der Bewertung von Unternehmen und der Entscheidungsfindung für Investoren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da die Steuergesetze und -vorschriften je nach Land variieren. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinnermittlung nach dem Steuerrecht. Unternehmen können ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Verlustvorträge geltend machen oder steueroptimierte Finanzierungsstrukturen wählen. Die Gewinnermittlung spielt auch eine wichtige Rolle bei der Bewertung von Unternehmen und der Entscheidungs **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Parkplatzschild, KundenParkplatz-Reservierungsschilder im Set bestehend aus : * Schild, Wandhalterung und Montagematerial * Maße: 520 x 110 mm * Schilder aus flexiblem Polypropylen (1,2 mm) * Trägerfarbe: Weiß * abgerundete Ecken * frostbruchsicher * mit UV-Schutzlack gegen Vergilben * Wandhalterung aus Polypropylen, schwarz22,60 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Verkauf dich!, Sachbücher von Jochen Rädeker"Verkauf dich!" von Jochen Rädeker bietet umfassendes Wissen über Präsentationstechniken, das auf den Erfahrungen eines der erfolgreichsten Kreativen Deutschlands basiert. Dieses Sachbuch ist nicht nur informativ, sondern auch unterhaltsam gestaltet, um Leser:innen auf eine Reise durch die Kunst des Präsentierens mitzunehmen. Es enthält wertvolle Praxistipps, Checklisten und Warnungen vor typischen Stolperfallen, die in der Welt der Präsentationen häufig auftreten. Der Autor widmet sich der entscheidenden Phase der Präsentation, in der sich der Erfolg oder Misserfolg in wenigen Minuten entscheidet. Leser:innen lernen, wie sie ihre Präsentationen optimal auf das Publikum abstimmen und mit Selbstvertrauen auftreten können. Dieses Buch ist ein unverzichtbarer Begleiter für alle, die ihre Präsentationsfähigkeiten verbessern und ihre Botschaften überzeugend vermitteln möchten.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr Inklusion, mehr Gewinn, Fachbücher von Rainer DurthUnternehmen haben heute das Zehnfache an Möglichkeiten, um ihre Schwerbehindertenquote (SBQ) zu steigern. Dabei müssen sie aber meistens mit ihren Mitarbeitern zusammenarbeiten. Eine Kooperation ermöglicht ihnen zwar sehr grosse Gewinne, die Steigerung der SBQ wird aber zu einem Kooperationsproblem. Das lässt sich auf ein paar sehr grundsätzliche Fragen reduzieren: Welche Voraussetzungen müssen dafür erfüllt sein? Wie blicken Mitarbeiter und Unternehmen auf die Kooperation? Welche Massnahmen helfen weiter? Schon mit wenigen einfachen Aktionen lässt sich hier viel erreichen - etwa indem die Glaubwürdigkeit des Unternehmens systematisch gestärkt wird. Unternehmen können zur Steigerung ihrer SBQ sehr viel machen. Dieses Buch zeigt Unternehmen ihre Handlungsmöglichkeiten auf. Nicht zuletzt kann aber auch der Gesetzgeber eine Zusammenarbeit stärker fördern und Schwerbehinderten mehr helfen. All das ist für andere Quoten sehr interessant, dies gilt besonders für die SDG.47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren? Welche Rolle spielt die Gewinnermittlung bei der Bewertung von Unternehmen und der Entscheidungsfindung für Investoren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da die Steuergesetze und -vorschriften je nach Land variieren. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinnermittlung nach dem Steuerrecht. Unternehmen können ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Verlustvorträge geltend machen oder steueroptimierte Finanzierungsstrukturen wählen. Die Gewinnermittlung spielt auch eine wichtige Rolle bei der Bewertung von Unternehmen und der Entscheidungs **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.